
Capital de giro: quanto a empresa precisa ter em caixa
Por Thairine Santana · · 9 min de leitura
Capital de giro é o dinheiro que a empresa precisa ter disponível para funcionar entre o momento em que ela gasta e o momento em que ela recebe. Quanto ter em caixa? A conta tem dois passos: descubra quantos dias o seu dinheiro fica fora do caixa e multiplique pelo quanto a empresa gasta por dia.
Uma empresa que desembolsa R$ 30 mil por mês, ou seja, R$ 1.000 por dia, e leva 40 dias entre gastar e receber, precisa de cerca de R$ 40 mil de capital de giro para não travar. Vale para a loja que compra mercadoria antes de vender e vale, do mesmo jeito, para o escritório de advocacia que paga equipe e aluguel enquanto espera os honorários, para a clínica que atende hoje e recebe do convênio depois, ou para a agência que entrega o projeto antes da última parcela.
Este guia mostra como chegar no número da sua empresa, por que ele sobe justamente quando o negócio cresce e o que dá para fazer para precisar de menos dinheiro parado.
O que é capital de giro?
É o conjunto de recursos que banca a operação do dia a dia enquanto o dinheiro das vendas ou dos serviços ainda não entrou. Na prática, ele cobre três coisas:
- O que você já gastou para entregar: mercadoria em estoque, horas de equipe dedicadas a um cliente, material de um projeto em andamento.
- O que o cliente ainda não pagou: vendas a prazo, boletos em aberto, parcelas de cartão, faturas de convênio, honorários a receber.
- As contas que não esperam: folha, aluguel, impostos, sistemas e fornecedores.
Nada disso é investimento em crescimento. Comprar equipamento, reformar o espaço ou abrir uma unidade é outra categoria de gasto. Capital de giro é o combustível para a empresa rodar do tamanho que ela já tem. Por isso ele passa despercebido: ninguém decide “investir em capital de giro”, a necessidade simplesmente aparece, em forma de aperto no meio do mês.
Capital de giro e saldo em conta são a mesma coisa?
Não, e confundir os dois é o erro mais caro do tema. O saldo que aparece no extrato hoje é uma fotografia de um instante. Parte dele já tem dono: a folha do começo do mês, a guia de impostos, o fornecedor ou o sistema que vence semana que vem.
Capital de giro é o dinheiro que precisa estar disponível para cobrir o intervalo entre gastar e receber. Saldo em conta é quanto existe neste instante. Uma empresa pode ter saldo positivo e, ainda assim, capital de giro insuficiente, porque o saldo de hoje já está comprometido com contas que vencem antes da próxima entrada.
Essa diferença também explica por que lucro e caixa não andam juntos. O lucro aparece na DRE, que registra a receita quando o serviço é prestado ou a venda é feita. O caixa só sente quando o dinheiro entra de fato, 30, 60 ou 90 dias depois. Dá para fechar um mês lucrativo no papel e não ter com o que pagar a folha, porque o recebimento ainda está a caminho.
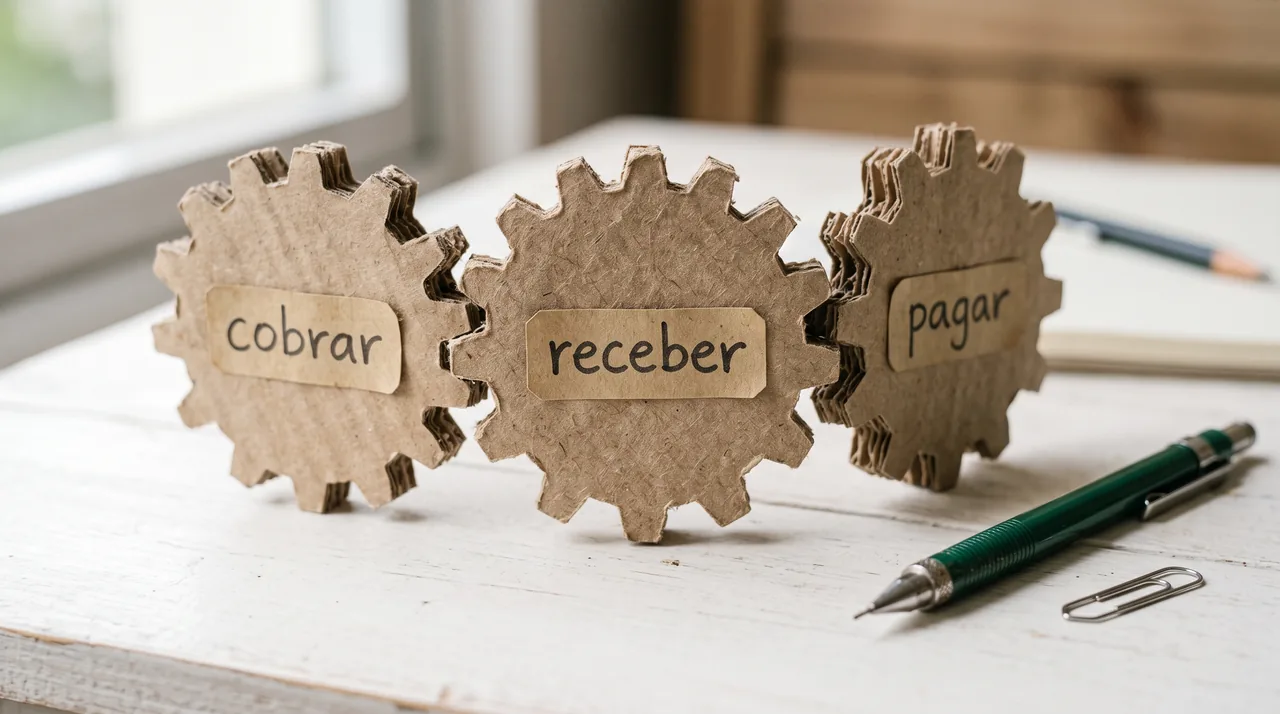
Cobrar, receber e pagar: o capital de giro necessário depende de como esses três prazos se encaixam.
Quanto capital de giro a empresa precisa ter?
O número sai de dois dados, e só dois:
- Quantos dias o seu dinheiro fica fora do caixa, o chamado ciclo financeiro.
- Quanto a empresa desembolsa por dia para funcionar.
A conta é a multiplicação dos dois:
Capital de giro necessário = desembolso diário × dias do ciclo financeiro
Desembolso diário é tudo que sai no mês (folha, pró-labore, aluguel, impostos, fornecedores, sistemas, despesas operacionais) dividido por 30. Se a empresa gasta R$ 60 mil por mês, o desembolso diário é R$ 2.000. Com um ciclo financeiro de 25 dias, a necessidade é de R$ 50 mil.
É uma estimativa de trabalho, não um valor contábil exato. Para decidir, ela basta: indica a ordem de grandeza, que é justamente o que falta para a maioria dos donos.
Como calcular o ciclo financeiro da sua empresa?
O ciclo financeiro é o tempo entre o dinheiro sair e voltar para o caixa. A conta junta três prazos:
Ciclo financeiro = dias até poder cobrar + dias para receber − dias para pagar
Em muitas empresas, o maior gasto é a equipe, e ela já vem com prazo: pela CLT, o salário mensal pode ser pago até o quinto dia útil do mês seguinte ao trabalhado (art. 459, § 1º). Ou seja, o trabalho de um mês inteiro é pago depois. Esse prazo entra na conta como “dias para pagar”, e esquecê-lo faz a necessidade de capital de giro parecer maior do que é.
Quando o ciclo dá zero ou negativo, a situação vira a seu favor: o cliente paga antes de você precisar pagar as contas, e a operação se financia sozinha. É o caso de quem cobra adiantado, recebe mensalidade no início do mês ou vende à vista e compra a prazo.
Por que crescer aumenta a necessidade de capital de giro?
Aqui está o ponto cego que pega o dono desprevenido. Pela conta do capital de giro, a necessidade é proporcional ao desembolso. Se a empresa atende 30% mais clientes com os mesmos prazos, ela contrata mais gente ou compra mais mercadoria, gera mais contas a receber, e a necessidade de capital de giro sobe na mesma proporção. O dinheiro para bancar o crescimento não vem junto com ele: vem depois.
Pense no escritório que fecha três contratos grandes no mesmo trimestre. Para dar conta, contrata dois profissionais. Os salários começam a sair no mês seguinte; os honorários desses contratos entram em parcelas, ao longo de meses. A DRE mostra um trimestre ótimo, e o caixa fica mais curto a cada semana. Não há contradição: o lucro está nas faturas a receber, e o custo de gerar esse lucro já saiu.
Esse descompasso tem nome na análise financeira: efeito tesoura. Ele acontece quando a necessidade de capital de giro cresce mais rápido que os recursos próprios da empresa para bancá-la, e o buraco passa a ser coberto com crédito de curto prazo, cada vez mais. O Modelo Fleuriet, referência brasileira nesse tipo de análise, trata esse crescimento como não sustentável e alerta que ele pode levar uma empresa à falência.
É o tipo de situação que cobra um planejamento financeiro empresarial que projete o caixa à frente, e não só o resultado. Crescer sem recalcular o capital de giro é aceitar um contrato novo sem saber se a empresa aguenta os meses até ele pagar.
Como reduzir a necessidade de capital de giro?
Só existem três alavancas, porque só existem três prazos na fórmula. Qualquer uma delas encurta o ciclo:
- Cobrar mais cedo. A orientação da Fundação Dom Cabral é faturar o mais rápido possível depois de concluir o trabalho, de preferência em até uma semana, porque cada dia de atraso na emissão é um dia a mais esperando o pagamento. No serviço, isso também pode significar faturar por etapa, pedir sinal na contratação ou cobrar mensalidade no início do período. No comércio, girar o estoque mais rápido, comprando em lotes menores.
- Receber mais rápido. Reduzir o prazo concedido e acompanhar a inadimplência de perto. Prazo especial para um cliente não deve sair de graça: se for concedido, que venha com contrapartida, como preço maior ou volume maior.
- Pagar com mais prazo. Negociar vencimentos com fornecedores e parceiros, e alinhar as datas das contas fixas com as datas em que o dinheiro costuma entrar.
Duas ressalvas honestas. Antecipar recebíveis encurta o ciclo na aparência, mas tem custo financeiro e não resolve a causa: em julho de 2026, segundo o Banco Central, a taxa média de desconto de duplicatas e recebíveis foi de 19,25% ao ano, e a de antecipação de faturas de cartão, de 16,25% ao ano. E apertar o prazo do cliente sem critério pode custar contrato. O ajuste certo é aquele que a sua operação suporta, testado nos números antes de virar regra.
Negociar quando cobrar e quando receber é a forma mais barata de reduzir a necessidade de capital de giro.
Vale a pena pegar empréstimo de capital de giro?
Depende do que está causando o aperto, e o preço do dinheiro hoje torna essa pergunta ainda mais séria. Com a Selic em 14% ao ano, a taxa média do capital de giro com prazo de até 365 dias chegou a 26,46% ao ano em julho de 2026, e a do capital de giro rotativo, a 34,86% ao ano, segundo o Banco Central. Na média mensal, a primeira linha ficou em 1,98% ao mês: financiar R$ 60 mil de capital de giro nessa taxa custa perto de R$ 1.200 de juros por mês.
Quando a falta de caixa é estrutural, porque o ciclo é longo e a operação dá lucro, o crédito cumpre a função para a qual existe: cobre o intervalo entre gastar e receber. Faz sentido se esse custo cabe na margem, e se as alavancas da seção anterior já foram usadas.
Quando a falta de caixa vem de prejuízo recorrente, o empréstimo só adia o problema e adiciona uma parcela fixa a uma operação que já não se paga. Antes de procurar o banco, o teste é simples: a empresa dá lucro e falta dinheiro por causa dos prazos, ou não dá lucro? A resposta muda completamente a decisão.
Erros comuns com capital de giro
- Retirar dinheiro pela “sobra” do banco. O saldo de hoje inclui compromissos que ainda vão vencer. Retirar com base nele é consumir capital de giro sem perceber, tema que detalhamos no guia sobre quanto o dono pode retirar de pró-labore.
- Confundir lucro com dinheiro em caixa. São medidas diferentes, em tempos diferentes. Lucro não paga folha: caixa paga.
- Crescer sem recalcular a necessidade. Cliente novo com os mesmos prazos exige mais dinheiro parado, e o número precisa ser revisto a cada salto.
- Não medir os próprios prazos. Quem não sabe em quantos dias recebe nem em quantos dias paga não tem como calcular nada, e passa a decidir por sensação.
- Recorrer ao rotativo como rotina. A linha mais cara do capital de giro deveria ser exceção. Quando vira hábito, é sinal de que o ciclo financeiro precisa ser redesenhado.
O que levar deste guia
Capital de giro não é reserva de emergência nem lucro acumulado: é o dinheiro que cobre o intervalo entre gastar e receber, e existe em qualquer tipo de empresa, da loja ao escritório. Você descobre quanto precisa multiplicando o desembolso diário pelos dias do ciclo financeiro, e reduz essa necessidade mexendo nos três prazos que formam esse ciclo.
O que sustenta tudo isso é rotina. Tempo até cobrar, prazo de recebimento e prazo de pagamento mudam todo mês, e só servem para decidir se estiverem medidos. É exatamente o que faz uma gestão financeira empresarial organizada: transformar esses dados em uma conta que o dono consulta antes de crescer, não depois de travar.
Não sabe quanto a sua empresa precisa ter em caixa para girar?
A Libertas organiza o financeiro do seu negócio, mede os prazos reais da sua operação e mostra quanto de capital de giro ela precisa para crescer sem travar. O primeiro passo é um diagnóstico gratuito, sem compromisso.
Falar no WhatsApp